Denar temelji na zaupanju – ne na papirju, kovini ali številkah na bančnem računu, ampak na prepričanju ljudi, da bo njegova vrednost ohranjena in da bodo institucije, ki ga upravljajo, ravnale odgovorno.
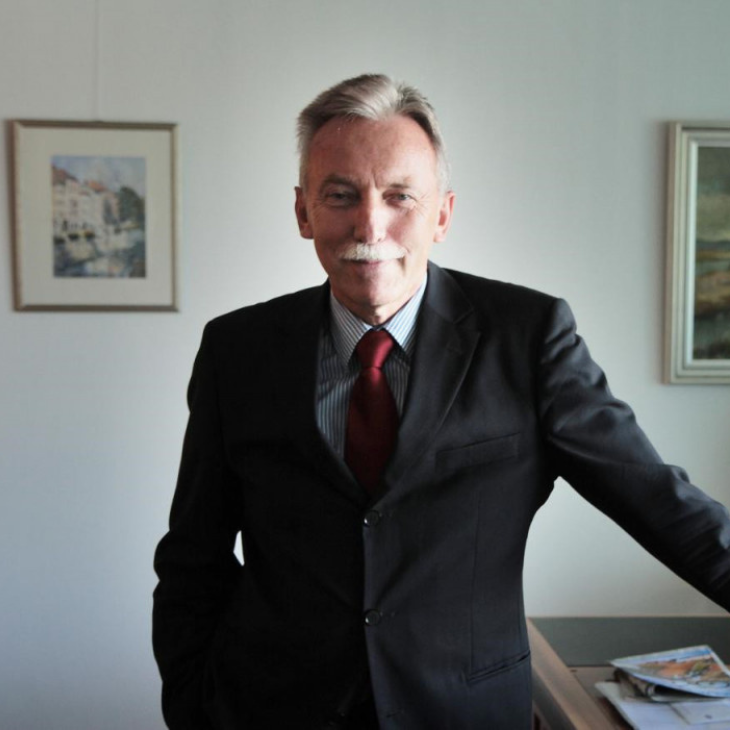
V intervjuju z g. Francetom Arharjem – odličnim poznavalcem finančnih sistemov, osvetlimo najpomembnejše finančne dogodke zadnjih desetletij: od nastanka slovenske valute, uvedbe evra, finančnih kriz in izzivov sodobnega bančnega sistema.
Njegova osrednja misel je preprosta – zaupanje se gradi dolgo, izgubi pa hitro.
Ko govorimo o zaupanju v denar, se skoraj vedno vrnemo na začetke. Slovenija je po osamosvojitvi dobila svojo valuto v zelo zahtevnih gospodarskih razmerah. Kako danes gledate na tisto obdobje?
F. A.:Začetek samostojne denarne poti Slovenije je bil izjemno zahteven. Ko smo ustanavljali Banko Slovenije in uvajali tolar, nismo začenjali v normalnih razmerah. Za nami je bila dolga zgodovina inflacije v nekdanji Jugoslaviji. Ljudje so imeli do domačega denarja manj zaupanja, svoje prihranke pa so pogosto hranili v nemških markah. To je bilo razumljivo. Nemška marka je bila za ljudi simbol stabilnosti. Predstavljala je nekaj, čemur so lahko verjeli.
Ko smo oktobra 1991 izvedli denarno reformo, je bilo treba najprej vzpostaviti osnovno zaupanje. Nova država ni imela zgodovine in nova valuta ni imela tradicije. Imeli smo samo možnost, da ljudem pokažemo, da s svojimi obljubami mislimo resno. Pri tem je bilo pomembno tudi vprašanje deviznih rezerv. Ko smo od ljudi odkupovali devize, predvsem nemške marke, smo ustvarjali prve devizne rezerve države. To je bila ena od pomembnih osnov za stabilnost nove valute.
Danes se pogosto pozablja, kako visoka je bila takrat inflacija.
F. A.:Inflacija je bila eden največjih problemov. V začetku oktobra 1991 je mesečna inflacija presegala 22 odstotkov. Obrestne mere so bile izjemno visoke. In stabilnost ni nastala čez noč Največja napaka pri razumevanju denarja je, če mislimo, da stabilnost nastane samo zaradi tehničnih ukrepov. Ne nastane. Stabilnost nastane takrat, ko ljudje začnejo verjeti, da institucija ravna predvidljivo. Pri denarju je zaupanje bistveno. Ljudje niso verjeli tolarju zato, ker smo ga imenovali nova valuta. Verjeli so mu zato, ker so skozi čas videli, da ohranja vrednost.
Slovenija je bila ena redkih novih članic Evropske unije, ki je razmeroma hitro izpolnila pogoje za prevzem evra. Kako pomembno je bilo pri tem začetno zaupanje v denarno politiko?
F. A.:Mislim, da je bilo to odločilno. Evro ni bil samo tehnična zamenjava valute. Bil je rezultat dolgoletnega procesa. Ko smo vstopali v evropski denarni prostor, smo morali dokazati, da smo sposobni voditi stabilno gospodarsko in denarno politiko. Pri tem ni šlo samo za številke– šlo je za verodostojnost. Maastrichtska merila niso bila postavljena brez razloga. Nizka inflacija, stabilne javne finance in stabilen menjalni tečaj niso sami sebi namen-so pogoji za zaupanje. Če ljudje in trgi verjamejo, da država spoštuje pravila, je tudi financiranje lažje in cenejše.
Ali menite, da se danes dovolj zavedamo pomena tega dosežka?
F. A.:Mislim, da pogosto premalo. Nekatere stvari postanejo samoumevne takrat, ko jih imamo – ko je vse stabilno, pozabimo, kako težko je bilo to doseči. Toda finančna stabilnost ni nekaj, kar bi bilo zagotovljeno za vedno, vsaka generacija jo mora znova potrjevati.
»Finančna stabilnost ni dediščina– je odgovornost vsake generacije.«
Ko govorimo o zaupanju v denar, je naslednji velik korak za Slovenijo predstavljal prevzem evra. Danes je evro nekaj samoumevnega, vendar je bila njegova uvedba velik evropski projekt. Kako ste ga doživljali?
F. A.:Evro je bil eden najpomembnejših evropskih projektov po drugi svetovni vojni. Ne samo zaradi ekonomije. Predvsem zaradi ideje. Evro je pomenil, da so se države, ki so bile skozi zgodovino pogosto v konfliktih, odločile deliti skupno odgovornost za eno najpomembnejših državnih funkcij – denar. To ni bila samo tehnična odločitev. Bila je politična in zgodovinska odločitev. Pri denarju je vedno prisotna tudi čustvena razsežnost. Ljudje ne gledajo na valuto samo kot na sredstvo plačevanja. Valuta je povezana z občutkom varnosti. Zato je bila uvedba evra tako zahtevna. Treba je bilo prepričati ljudi, da sprememba ne pomeni izgube, ampak pridobitev.
Ko ima več držav skupno valuto, se mora zavedati, da s tem prevzema tudi skupno odgovornost. To je ena največjih lekcij evra. Denarna politika je skupna. Gospodarske politike pa so še vedno v veliki meri nacionalne. Tu nastaja napetost. Ena centralna banka lahko določa obrestne mere za celotno območje evra, ne more pa sama rešiti vseh razlik med državami.
Zato je bilo že od začetka pomembno vprašanje, kako zagotoviti dovolj fiskalne discipline. Če imaš skupno valuto, mora obstajati tudi zavedanje, da odločitve ene države lahko vplivajo na vse druge. To smo zelo jasno videli med dolžniško krizo.
Prav finančna kriza po letu 2008 je pokazala, kako hitro se lahko zaupanje poruši. Kako ste jo doživeli?
F. A.:Finančna kriza leta 2008 je bila velika preizkušnja za celoten svetovni finančni sistem. Propad Lehman Brothers je pokazal, da tudi največje in najbolj ugledne finančne institucije niso nedotakljive. Dolgo je veljalo prepričanje, da obstajajo banke, ki so prevelike, da bi lahko propadle. Toda kriza je pokazala, da nobena institucija ni nad odgovornostjo. Pri tem je pomembno razumeti da finančni sistem temelji na zaupanju. Banka ima lahko dobre stavbe, dobre strokovnjake in sodobno tehnologijo, toda če ljudje izgubijo zaupanje in začnejo množično dvigovati denar, nobena banka ne more dolgo preživeti. Zato je zaupanje v bančništvu še pomembnejše kot v drugih dejavnostih.
Je bila finančna kriza predvsem posledica napačnih odločitev bank ali tudi širšega sistema?
F. A.:Vedno gre za kombinacijo več dejavnikov –bilo je preveč tveganega vedenja in preveč zaupanja v modele, ki niso upoštevali vseh teh tveganj. Bilo je tudi prepričanje, da bodo cene premoženja vedno rasle in to je nevarna misel, ker nič ne raste neskončno. Ena od velikih težav finančnega sveta je, da se ljudje pogosto učijo šele iz kriz. Ko so časi dobri, se tveganja zmanjšujejo v očeh ljudi, ko pride kriza, se pokažejo napake– zato so krize vedno tudi preizkus institucij.
»V dobrih časih se pokaže uspešnost. V slabih časih se pokaže verodostojnost.«
Če se od evropskega prostora vrneva v Slovenijo: finančna kriza je močno vplivala tudi na naš bančni sistem. Kaj je bila po vašem mnenju glavna lekcija te krize?
F. A.:Vsaka kriza je v resnici preizkus sistema. V dobrih časih lahko številne slabosti ostanejo skrite, ko pa gospodarstvo raste in so trgi optimistični in ko je denarja dovolj, se marsikatera napačna odločitev ne pokaže takoj. Kriza pa odstrani vse iluzije– pokaže, ali so bile odločitve sprejete odgovorno in ali so institucije pripravljene prevzeti svojo vlogo. Pri bančnem sistemu je to še posebej pomembno. Banka ne posluje samo z denarjem, posluje z zaupanjem. Ko nekdo položi svoje prihranke v banko, ji v resnici zaupa del svojega življenjskega dela. Zato je odgovornost bank večja kot pri običajnem podjetju.
Po finančni krizi se je v Sloveniji veliko govorilo o sanaciji bank. To je bilo obdobje, ki je močno vplivalo na zaupanje javnosti v finančni sistem. Kako danes gledate na takratne odločitve?
F. A.:Pri takšnih vprašanjih moramo biti vedno zelo natančni. Ko pride kriza, je treba ločiti med več stvarmi– najprej je treba ugotoviti dejansko stanje, nato sprejeti ukrepe, ki preprečijo večjo škodo in šele potem ocenjevati posamezne odločitve.
Problem finančnih kriz je, da se odločitve pogosto sprejemajo pod velikim pritiskom. Takrat ni idealnih rešitev –obstajajo samo boljše ali slabše možnosti in pomembno pa je, da so postopki pregledni – da ljudje razumejo, zakaj je bila določena odločitev sprejeta. Pri finančnem sistemu je transparentnost ključna. Če ljudje ne razumejo odločitev, začnejo iskati razlage drugje in takrat nastane prostor za nezaupanje – in ko se enkrat pojavi nezaupanje, ga je zelo težko odpraviti.
Eden najbolj občutljivih primerov so bile podrejene obveznice. Zakaj je ta primer tako močno zaznamoval javnost?
F. A.:Ker se je dotaknil temeljnega vprašanja– ali ljudje verjamejo, da pravila veljajo enako za vse? Podrejene obveznice so bile finančni instrument, ki je imel določeno tveganje: pri višjem donosu vedno obstaja tudi večje tveganje. Drugo vprašanje je, kako se to tveganje ljudem predstavi in kako se nato izvajajo postopki, ko nastopi kriza.
Pri finančnih odločitvah je bistvena preglednost, vlagatelj mora vedeti, kaj kupuje. Institucije pa morajo zagotoviti, da so pravila jasna in predvidljiva. Če se po sprejeti odločitvi pojavi občutek, da so bila pravila spremenjena za nazaj, to škoduje zaupanju v celoten sistem. Pravna varnost je pri financah enako pomembna kot finančna stabilnost. Brez nje ni dolgoročnega zaupanja.
»Finančna stabilnost in pravna varnost sta dve strani istega kovanca.«
Vprašanje, ki je močno vplivalo na odnos ljudi do bank, so bili krediti v švicarskih frankih. Kaj je po vašem mnenju glavna lekcija tega primera?
F. A.:Glavna lekcija je, da mora vsak, ki sprejema finančno odločitev, razumeti tveganje. To velja za banke, za njihove svetovalce in tudi za posameznike. Valutno tveganje je bilo vedno prisotno. Švicarski frank je dolga leta veljal za zelo stabilno valuto. Prav zato so se mnogi odločili za kredite v tej valuti. Takrat je bilo veliko ljudi prepričanih, da se razmerja med valutami bistveno ne bodo spremenila, toda finančni trgi niso nikoli popolnoma predvidljivi. Včasih se lahko razmere spremenijo zelo hitro, zato ni mogoče odgovorno trditi, da bo določena valuta vedno stabilna.
Pomembno pa je tudi drugo vprašanje: ali je bilo tveganje kreditojemalcem dovolj jasno predstavljeno? To je odgovornost bank, ker stranka mora razumeti, v kaj vstopa. Toda tudi pri tem moramo ohraniti ravnotežje –finančna odločitev je vedno skupna odgovornost. Banka mora dati jasne informacije, posameznik pa mora razumeti odločitev, ki jo sprejema.
»Pri finančnih odločitvah ne obstaja samo pravica do koristi. Obstaja tudi odgovornost za tveganje.«
Če bi danes mladim, ki šele vstopajo v svet financ, gospodarstva ali javnih institucij, lahko prenesli eno sporočilo, katero bi bilo?
F. A.:Najprej bi jim rekel, naj razumejo, da znanje samo po sebi ni dovolj. Znanje je potrebno, ker brez znanja ne moreš sprejemati dobrih odločitev, toda poleg znanja potrebuješ tudi značaj.
V finančnem svetu je zaupanje najpomembnejša vrednota-lahko imaš najboljše izobrazbo, lahko poznaš vse modele in vse podatke, toda če ljudje ne verjamejo tvoji presoji in besedi – je tvoja vrednost omejena.
Zato bi mladim svetoval naj se učijo in naj sprašujejo ter naj bodo radovedni, vendar naj nikoli ne pozabijo na odgovornost. Vsaka odločitev ima posledice in dober strokovnjak ni samo človek, ki zna izračunati – je človek, ki razume širši pomen svoje odločitve.
Slovenija je majhna država v velikem evropskem prostoru. Kakšna je po vašem mnenju njena prednost in kakšen je njen izziv?
F. A.:Majhna država ima manj možnosti vplivanja in ne more določati pravil, prav tako ne more tekmovati z največjimi gospodarstvi sveta ima pa nekaj, kar je zelo pomembno – lahko je zanesljiva.
V mednarodnih odnosih se ugled države gradi podobno kot ugled človeka. Ne nastane zaradi ene izjave ampak zaradi dolgoletnega ravnanja. Če država izpolnjuje svoje obljube, spoštuje pravila in ravna predvidljivo, pridobiva zaupanje. Slovenija ima po mojem mnenju vse možnosti, da je uspešna država vendar pri tem ne smemo pozabiti, da uspeh ni samo vprašanje gospodarske velikosti – pomembne so institucije, znanje in kultura odgovornosti.
»Majhnost ni ovira, če jo nadomesti verodostojnost.«
Kako se bo po vašem mnenju spremenila vloga centralnih bank v prihodnosti?
F. A.:Centralne banke bodo tudi v prihodnje imele eno temeljnih nalog: skrbeti za stabilnost denarja. To je njihova osnovna odgovornost, seveda pa se bodo okoliščine spreminjale.
Danes se srečujemo z vprašanji, ki jih pred desetletji nismo poznali:globalizacija, digitalizacija, podnebne spremembe in hitri premiki kapitala. Toda temeljno načelo ostaja enako –centralna banka mora biti verodostojna. Njena največja moč ni v tem, koliko denarja lahko ustvari, njena največja moč je v tem, da ji ljudje verjamejo. Če centralna banka izgubi zaupanje, izgubi najpomembnejše sredstvo svoje politike.
Zato je zelo pomembno, da centralne banke ne komunicirajo samo v strokovnem jeziku, ljudem morajo znati pojasniti svoje odločitve: ne zato, ker bi morale iskati priljubljenost, ampak zato, ker demokratična družba potrebuje razumevanje.
Finančni svet se danes hitro spreminja. Digitalne valute, nove tehnologije in umetna inteligenca spreminjajo način, kako ljudje uporabljajo denar. Ali se zaradi tega spreminja tudi temeljno vprašanje zaupanja?
F. A.:Način uporabe denarja se spreminja, njegovo bistvo pa ostaja enako. Ljudje morajo še vedno verjeti, da imajo sredstva, ki jih uporabljajo določeno vrednost. V preteklosti smo imeli kovance, potem bankovce-danes imamo vse več digitalnih oblik denarja –toda vprašanje ostaja isto: ali ljudje zaupajo sistemu ?
Tehnologija povečuje učinkovitost, omogoča hitrejše transakcije in lahko zmanjša stroške. Toda tehnologija sama po sebi ne ustvarja zaupanja – zaupanje ustvarjajo institucije, pravila in ravnanja ljudi.
V digitalnem svetu bo zato še pomembnejše vprašanje varnosti. Če bodo ljudje izgubili občutek, da so njihovi podatki, prihranki in transakcije zaščiteni, bo tudi najbolj napredna tehnologija izgubila svojo vrednost.
»: "Oblika denarja se spreminja. Njegova osnova pa ostaja ista – zaupanje.«
Če pogledamo vse pretekle izkušnje – od nastanka slovenske valute, uvedbe evra, finančnih kriz do sprememb v bančnem sistemu – kaj je po vašem mnenju najpomembnejša lekcija, ki bi jo morali ohraniti?
F. A.:Najpomembnejša lekcija je, da finančni sistem ni sam sebi namen –njegova naloga je služiti ljudem in gospodarstvu. Včasih se pri razpravah o financah preveč osredotočamo na številke, trge in kazalnike, pozabimo pa, da je v ozadju vedno človek. Denar je orodje, institucije so orodje, njihov namen pa je omogočiti stabilno in predvidljivo okolje, v katerem lahko ljudje načrtujejo prihodnost.
Zato menim, da mora biti pri vseh finančnih odločitvah prisotna dolgoročna perspektiva. Ni dovolj vprašanje:Kaj bo koristilo danes? Treba je vprašati: Kakšne bodo posledice čez pet, deset ali dvajset let?
Večkrat ste omenili odgovornost –v ekonomiji se uporablja tudi pojem moralnega tveganja. Kako ga razumete?
F. A.:Moralno tveganje nastane takrat, ko nekdo sprejme odločitev, vendar pričakuje, da bo posledice nosel nekdo drug.
To je zelo pomemben problem v financah. Če nekdo pričakuje, da bo v primeru uspeha obdržal vse koristi, v primeru neuspeha pa bo izgubo prevzel nekdo drug, se pripravljenost za tveganje poveča.
To velja za posameznike. Velja za banke. Velja tudi za države. Zato mora biti vedno jasno, kdo nosi odgovornost za določeno odločitev. Finančni sistem lahko deluje samo takrat, ko obstaja ravnotežje med svobodo odločanja in odgovornostjo za posledice. Če eno odstranimo, sistem postane nestabilen.
Če govoriva o upravljanju denarja in hkrati o odgovornosti posameznika: kako pomembno je, da posameznik svoje prihranke dolgoročno razprši in ne računa samo na eno obliko varčevanja?
F. A.:Kot izhodišče bi se najprej vprašal, koliko je v Sloveniji dejansko takšnih prihrankov, ker je popolnoma jasno je, da tisti, ki imajo več premoženja, to že počnejo. Največ finančnega premoženja imajo po mojem vedenju Slovenske banke – imajo skoraj 30 milijard evrov prihrankov prebivalstva, podjetja imajo v bankah še dodatnih več kot 10 milijard evrov. Pri podjetjih je zdaj položaj tak, da imajo v bankah več dobroimetja kot dolgov.
Ko pogledamo strukturo denarja v bankah z vidika ročnosti in zneskov, lahko ugotovimo, da je več kot 98 odstotkov teh vlog pod 100.000 evri na posameznega imetnika (100.000 evrov je zajamčen znesek in če se kar koli zgodi z banko in gre ta v stečaj, je vračilo zneska zajamčeno).
Posamezni investitorji vlagajo precej na kapitalski trg, tako doma in tudi v tujini. Če gredo vlagatelji v tujino, izven Evropske monetarne unije, se morajo najprej zavedati tečajnega tveganja. Če vlagate na ameriški kapitalski trg, je potrebno evre najprej zamenjati v dolarje in z dolarji kupiti delnico ali obveznico. To pomeni, da bo glede na to, koliko časa ste na Ameriškem trgu, pri izstopu iz naložbe pomembno tudi menjalno razmerje. Izplačilo bo v dolarjih, ki jih bo potrebno nato spremeniti nazaj v evre.
Z drugimi besedami: tisti, ki imajo premoženje, imajo po mojem prepričanju različne kombinacije naložb, kar je tudi logično. Vedno pa se je potrebno vprašati –če gremo v določeno naložbo, ali bom lahko preživel, če vse to izgubim. Predpostavljam, da ima posameznik, ki ima več premoženja, tudi več znanja in izkušenj ter na tej podlagi lahko svoje premoženje bolj razprši. Z drugimi besedami – tisti, ki ima več ima tudi širše znanje in poskuša iz tega narediti več, tudi zase.
V zgodovini so imeli zlato in druge plemenite kovine posebno vlogo pri ohranjanju vrednosti premoženja. Kakšno mesto imajo po vašem mnenju danes pri dolgoročnem varčevanju in zaščiti premoženja posameznika?
F. A.:Prepričan sem, da interes za zlato in njegovo vlogo pri zavarovanju premoženja narašča. Velika prelomnica se je zgodila 15. avgusta 1971, ko je ameriški predsednik Nixon razglasil konec vezave dolarja na zlati standard. Treba se je zavedati, da je denar, ki nastaja v centralnih bankah, izdan bolj ali manj na podlagi zaupanja. Temu denarju pravimo fiduciarni denar. Denar lahko nastaja ex nihilo, torej »iz nič«.
V negotovih časih, tudi kadar je inflacija višja, si centralne banke prizadevajo, da bi bile njihove rezerve tudi v zlatu. V zadnjem času je pomemben še en vidik: vsi se sprašujemo, katera valuta je lahko rezervna svetovna valuta. Danes je to še vedno ameriški dolar. Ameriški javni dolg pa je že presegel 40 bilijonov dolarjev.
Ameriška ekonomija je številka ena na svetu. Hkrati pa si države BRICS – Brazilija, Rusija, Indija, Kitajska in Južna Afrika – že prizadevajo, da bi nadomestile dolar. Med seboj imajo zaupanje.
Univerza Berkeley v Kaliforniji je na podlagi analize ugotovila, da je bilo do danes v svetu samo osem svetovnih valut. Začenši v srednjem veku s florinom v Toskani, z dukatom v Benetkah, s portugalskim in španskim realom, nizozemskim goldnom in francosko libro, nato je prišel angleški funt in zdaj dolar.
Z drugimi besedami, tudi samo zlato ne more premagati nezaupanja do posamezne valute, tudi če je ta valuta vezana na zlato.
Primer je Kitajska. Kitajska je druga največja ekonomija. Od 1. julija 1997, ko je Hongkong postal sestavni del Kitajske, ima območje dve valuti: hongkonški dolar, ki je vezan na ameriškega, in lastno valuto, juan. V juan se ne verjame v enaki meri, ker je dejansko odvisen od politike. Podobno je bilo v Jugoslaviji: čez noč lahko pride do devalvacije in je zadeva končana. Na drugi strani obstajajo tudi omejitve.
To je eden od pomembnih razlogov, zakaj so danes med kupci zlata na prvem mestu centralne banke. V prvem poletju letošnjega leta je bila na prvem mestu Poljska, centralna banka, ki je kupila 80 metričnih ton zlata. Drugi je bil Uzbekistan s 40 tonami, na tretjem mestu Kitajska z 38 tonami, nato Kazahstan z 27 tonami.
Ko so časi negotovi – na eni strani zaradi groženj svetovnemu miru, na drugi strani pa zaradi inflacije – trenutna situacija znova nakazuje na pohod inflacije. Napovedi ameriške banke J. P. Morgan kažejo, da bo čez leto in pol zlato doseglo 6.000 dolarjev za unčo. Danes je pri približno 4.200 dolarjih. Nekateri ameriški ekonomisti iz bančnih vrst napovedujejo, da bi bilo lahko čez nekaj let zlato pri 10.000 dolarjih za unčo. Skratka, skoraj ni pesimista, ki bi napovedoval, da bo cena zlata močno padla; napovedi so bolj usmerjene v nasprotno smer.
11. novembra letos boste sodelovali v panelu uglednih strokovnjakov na poslovnem forumu PIK 2026. Katera vprašanja bi moral po vašem mnenju tak forum odpirati za dvig finančne pismenosti v naši družbi in za spodbujanje dolgoročnega varčevanja?
F. A.:Po mojem mnenju predvsem vprašanja, povezana z različnimi tveganji. Na eni strani je tečajno tveganje, na drugi strani obrestno tveganje, kreditno tveganje, pa tudi dohodkovno tveganje.
Človek se mora vedno vprašati, ko s svojim premoženjem sprejema finančne odločitve in ga vlaga v tako ali drugačno naložbo: kateremu tveganju se izpostavlja? In kako to tveganje dejansko zmanjšati – ni koraka brez tveganja, zato se mi zdi najpomembneje ljudem predstaviti, kaj posamezno tveganje dejansko pomeni.
Na drugi strani je pomembno tudi moralno tveganje. O moralnem tveganju se v ekonomiji ni veliko pisalo vse do leta 1985, potem pa se je tudi o tem začelo pisati.
Pri tveganih naložbah ljudje ne smejo biti farizeji. Če iščemo naložbeni nasvet, se bomo lažje odločili na podlagi ugotovitev in pridobljenih informacij na takih konferencah. Če me vprašate, kam bi bilo najbolje vlagati? Pri moralnem tveganju človek pogosto reagira tako: če je njegova naložba oziroma odločitev uspešna, o tem ne bo nikomur pripovedoval, niti tistemu, pri katerem je dobil nasvet. Če pa naložba ni uspešna in bo utrpel večjo ali manjšo izgubo, se bo ponavadi vrnil k tistemu, ki mu je dal nasvet. Od njega bo pričakoval solidarnost pri pokrivanju izgube ali pa ga bo celo obtožil, da je kriv za negativne donose oz. izgube.
Zelo pomembno dejstvo je, da imajo vsi trgi zgodovinski spomin. Na vseh trgih so špekulacije. V analizi newyorške borze je bilo ugotovljeno, da je na njej 65 odstotkov špekulantov. Ameriški kapitalski trg je največji in predstavlja približno 47 odstotkov svetovnega kapitalskega trga. V okviru tega trga je številka ena trg obveznic, kjer obveznice izdajajo korporacije in seveda tudi država. Pred kratkim je ameriška država izdala 30-letno obveznico z obrestno mero 5,26 odstotka. Vlagateljem je potrebno čim več povedati o vsebini posameznih naložb in jih seveda opozoriti, da je potrebno, če gredo na tuje trge, poznati tudi okvirno regulacijo teh trgov.
Če pogledamo domačo situacijo in kapitalski trg oziroma Ljubljansko borzo, je njena tržna kapitalizacija okoli 56 milijard evrov. Promet je lani znašal 773 milijonov evrov, vendar je domača borza seveda imela visoko rast – lani 50-odstotno. Ko je leta 2007 prišlo do kolapsa, je Ljubljanska borza zabeležila evropski rekord: 74-odstotno rast, naslednje leto pa je sledil krah. Če primerjam domačo borzo, ki je lani zrasla za 50 odstotkov, z ameriško borzo, je bila tam standardna rast 16,73 odstotka, evropski indeks STOXX 600 pa je zrasel za približno 21 odstotkov.
Pri kakršnih koli naložbah je treba biti previden, dati pohlep malo na stran in ne slediti črednemu nagonu, ampak sam ugotoviti, kaj je v dani situaciji realno. Vedno se je treba zavedati, kot so rekli stari Rimljani: “omnia mea mecum porto – vse svoje nosim s seboj”. Ko me več ne bo, ničesar ne bom odnesel s seboj.
In moja zaključna misel –ob vsem naštetem je najpomembnejše zaupanje. Zaupanje! To je številka ena vsakega poslovanja.
In zopet bi se skliceval na Rimljane, kot so zapisali: “fidem qui perdidit, nil potest ultra perdere” Če izgubim zaupanje, nimam več česa izgubiti. Sem dejansko »out«
Če bi morali celoten pogovor strniti v eno samo misel – kaj je tisto, brez česar država, gospodarstvo in družba ne morejo dolgoročno uspevati?
F. A.:Zaupanje. Brez zaupanja ne more delovati noben sistem. Ne finančni. Ne gospodarski. Ne družbeni.
Ljudje morajo verjeti, da institucije delujejo odgovorno, institucije morajo verjeti, da ljudje razumejo svojo vlogo, država mora verjeti svojim državljanom, državljani pa državi.
Zaupanje ni nekaj, kar bi bilo dano za vedno. Vsaka generacija ga mora znova graditi. Vsak posameznik ga soustvarja s svojimi dejanji.
Če bi torej moral izpostaviti eno samo stvar, ki sem se je skozi vsa ta leta naučil, bi bila prav ta: največja vrednost institucij ni v njihovi moči, ampak v zaupanju, ki ga imajo ljudje vanje.
»Denar, institucije in država imajo skupno osnovo – zaupanje ljudi.«